沪镍四连阴创年内新低,下探结束了吗?
发布时间:2026-09-17 11:27:00 浏览:11
近几日沪镍期货明显走弱,昨日情绪恶化,成为有色金属领跌品种,盘中一度跌超3%,创近九个月新低,期价逼近12万关口。本轮沪镍下跌的核心不是单一事件冲击,而是宏观氛围偏弱与成本支撑下移共同发力的结果。
美联储加息预期升温
美国近期陆续公布的经济数据,进一步强化了美联储加息预期。新增非农就业16.2万人,失业率维持在4.1%,就业市场有韧性。美国8月CPI同比 3.4%,环比 0.4%创6月以来新高;核心CPI环比 0.3%,高于预期的0.2%;PPI同比 5.4%,较前值4.7%明显提速。数据公布后,市场对美联储加息预期急剧升温,美元与美债收益率同步走强,有色估值中枢被系统性下修。对有色金属形成压制,镍作为有色金属中基本面偏弱的品种,成为资金集中做空的主要标的,整体跌幅居前。
美联储三年多来的首次加息,正式落地。北京时间今日凌晨,美联储宣布将联邦基金利率目标区间上调25个基点,使基准基金利率从3.50%至3.75%上调到3.75%至4%。美联储在政策声明中指出,由于顽固的通胀压力以及地缘政治冲突导致的全球能源价格持续走高,当前的货币政策在压制通胀回落至2%的目标上仍显不足。沃什拒绝对未来的利率路径作出前瞻性指引,前期美元和美债收益率上行所带来的压力可能阶段性释放,金属估值存修复空间。
印尼镍矿供应预期转向宽松
上半年印尼通过镍产业政策来抬升资源价值,成为驱动镍价宽幅波动的核心基本面变量,但近期逻辑有所转变。全球最大镍矿之一的WBN上半年初始配额仅1200万吨,5月配额用尽后矿山一度转入维护保养状态,成为上半年印尼矿端偏紧叙事的重要注脚。9月10日,Eramet宣布,在经过4个月的维护保养后,PT Weda Bay Nickel (PT WBN) 的采矿作业在获得印尼当局的授权后重新启动,Eramet暂未披露具体获批额度。上个月市场传言印尼最大镍矿供应商之一PT Weda Bay Nickel(WBN)已获批2026年下半年新增约2500万吨湿吨镍矿RKAB配额,一度带动沪镍期价下跌,但目前该配额批复尚未有正式文件下发至WBN。
目前印尼政府并未披露年中修订配额具体数量,并一再强调配额不会出现大幅增加,但本次复产实质上向市场释放了印尼RKAB补充配额审批可能已取得一定进展的积极信号,叠加上月能源和矿产资源部矿产和煤炭总局局长(Dirjen Minerba)特里·维纳诺表示,大约有十几家镍业公司和几十家煤炭公司已获得2026年RKAB修订的批准,说明WBM的复产并非个例,配额修订的落地正在得到确认。目前印尼能矿部还在评估约50家矿企修订申请,市场开始定价下半年矿端约束缓解。
与此同时,印度尼西亚能源与矿产资源部(ESDM)发布Kepmen ESDM No.363.K/MB.01/MEM.B/2026,并于9月15日起生效,修订此前Kepmen ESDM No.144.K/MB.01/MEM.B/2026确立的镍矿HPM定价公式。本次修订主要下调低品位湿法矿的镍修正系数(CF)及钴系数。SMM表示,以1.2%镍矿为例,新HPM为24.89美元/湿吨,较此前公式下的44.97美元/湿吨下降20.08美元/湿吨,降幅约45%,低于SMM当前实际到厂价27美元/湿吨。本次调整有助于缩小HPM与市场价格之间的价差,并减轻低品位湿法矿山的税费负担。这一变化将惠及高压酸浸(HPAL)工厂,下调低品位矿HPM,本质是给HPAL定向减负。今明两年有大量新HPAL产能待投产,可能对镍价构成压力。
传统旺季需求偏弱,库存高位仍有压力
镍需求表现仍然偏弱。旺季预期下不锈钢钢厂生产意愿有所提升,但原料采购端并未同步扩张,目前仍以按需补库为主,传统需求对镍价的拉动作用有限。新能源侧虽三元前驱体排产处在相对高位,表面看对硫酸镍及纯镍存在刚性消耗,但下游仅维持逢低刚需补库,采购谨慎,同样难有明显提振。
全球显性库存维持相对高位对价格形成一定压制。国内镍库存小幅下滑,据Mysteel统计显示,上周中国精炼镍30仓库口径库存减少476吨至123159吨,其中仓单库存下降,现货库存增加。但LME库存有所回升,最新增至278790吨,创近四个月新高。全球镍显性库存整体小幅增加。
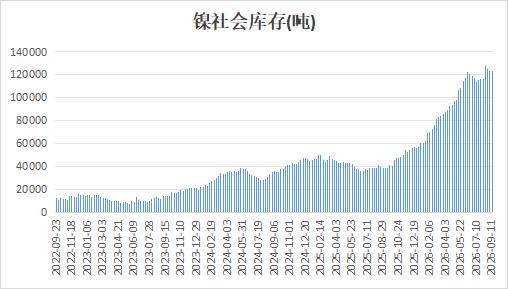 数据来源:我的钢铁网
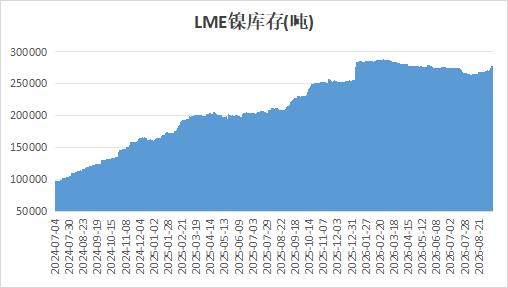 数据来源:伦敦金属交易所
整体来看,近期沪镍期价不断下跌,是宏观逆风、矿端预期转宽松、高库存压力的集中兑现。宏观压制下有色估值下移,镍因基本面最弱首当其冲,跌幅明显。在镍价跌至低位后,空头获利了结与成本支撑带来技术性反弹。但基本面未现改善,反弹持续性不足。上半年由印尼控矿与硫磺高价构筑的成本底部边际松动,旺季需求成色一般、显性库存高位难降,短期沪镍或维持偏弱震荡格局。成本支撑虽不坚实,却在一定程度上限制了下方空间,若要进一步下跌需镍矿配额放宽,硫磺价格下降配合。
(来源:文华综合 编辑:马语晨)
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。