环保再生国际平台有限公司
来源:中联钢信网
一
市场行情
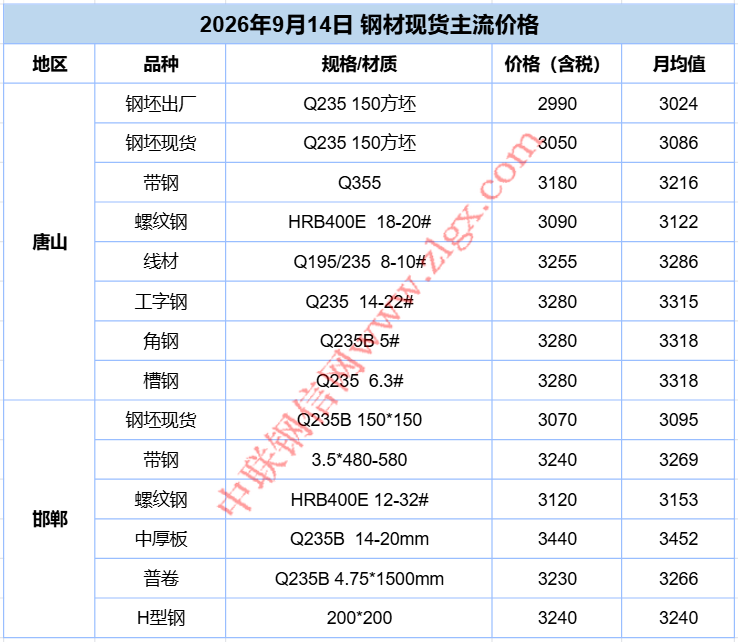
昨日国内钢材市场窄幅偏弱震荡运行,期货端黑色系全线小幅收跌,其中螺纹跌0.71%,热卷(3668, -61.00, -1.64%)跌0.81%,铁矿(805, -22.00, -2.66%)跌1.60%,焦炭(2232, -47.00, -2.06%)跌1.86%,焦煤(1556, -15.00, -0.95%)跌1.52%。现货市场多数品种小幅下行10元/吨左右,终端需求释放节奏不及预期。
具体来看,当前“金九”旺季正处于逐步兑现阶段,建筑施工端受前期资金传导滞后影响,集中放量尚未显现,下游对高价资源接受度偏低,低价资源成交尚可。但价格下方支撑仍较为坚实:成本端焦炭维持高位运行、铁矿石港口库存持续去化,钢厂主动检修延续,供给端收缩对钢价形成明确托底;宏观层面稳增长政策持续发力,“十五五”重大工程加速推进、下半年专项债和特别国债待发行,政策托底效应逐步显现,同时中秋、国庆双节前补库需求正在启动,机械、家电等制造业订单环比改善,整体下行空间十分有限。
综合来看,预计今日钢材市场将延续窄幅震荡、逐步企稳的运行节奏。
二
宏观热点
1
力争2030年制造业用钢占比超60%
山西发布“十五五”产业规划,钢铁行业聚焦提质降碳与兼并重组,力争2030年制造业用钢占比超60%。有色、炼焦及化工行业分别推进资源转化、绿色升级及多元转型。全省以绿色化、智能化为主攻方向,推动重点行业智能工厂建设,确保2030年重点企业能效基准水平以下生产线“动态清零”。
2
多地房地产市场成交迎来修复
8月以来,从中央到地方,房地产政策密集出台,涉及商品住房销售制度改革、信贷管理、融资支持等多个方面,央地政策协同发力,北京、上海、深圳等核心城市楼市活跃度明显提升,市场成交迎来积极修复。多家机构监测数据显示,政策红利正持续向市场端传导,置换链条逐步打通,改善型需求加速入场,为“金九银十”行情奠定基础。
3
新基建投资热度高
国家发展改革委国家信息中心最新出炉的高频数据释放积极信号:8月,消费基本盘巩固,新基建投资火热,外贸出口保持韧性。其中,8月消费金额增速继续回升;投资方面,8月与算力相关的基础设施项目中标金额同比增长近八成。
三
现货品种分析
建材
震荡偏强
昨日建材市场现货价格小幅下调,当前需求端“金九”效应正逐步显现,基建领域 “十五五”重大工程加速推进、专项债资金持续落地,带动终端刚需稳步释放,叠加中秋、国庆双节前下游补库预期启动,对价格形成支撑;另外供应端钢厂检修延续,库存压力持续缓解,价格下方空间十分有限。预计今日建材市场有望震荡偏强运行。
2
热卷
窄幅震荡
昨日热卷市场整体偏弱运行,当前机械、家电等下游订单环比改善,“金九”旺季预期下板材需求逐步修复,但复苏力度偏弱,尚未形成持续拉动力,市场多空交织,整体处于窄幅调整阶段。不过考虑到随着双节前下游补库需求启动,板材下游采购意愿有望边际提升,叠加供应端华北区域新增检修带动供需格局边际改善,价格重心或逐步企稳。综合来看,预计今日热卷市场窄幅震荡运行。
3
废钢
企稳运行
昨日废钢市场价格基本持稳,局部偏弱运行,供给端市场货源流通相对平稳,贸易商出货心态谨慎,普遍以稳价出货、快进快出为主,无集中囤货操作;需求端钢厂成品材销售承压,采购策略偏保守,多坚持刚需补货,但行业整体库存保持平稳格局,钢厂废钢库存供需基本匹配,社会流通库存处于合理区间,未出现明显累库压力。另外随着短流程钢厂产能利用率边际回升,废钢消耗需求有望小幅改善,叠加成材市场企稳预期增强,钢厂持续压价的动力将有所减弱。预计今日废钢市场企稳运行为主。
4
铁矿石
震荡整理
昨日铁矿石市场价格震荡回落,从基本面来看,供应端全球发运和到港量双双回升,供应端压力逐步累积;需求端钢厂盈利水平偏低,铁水产量恢复缓慢,制约矿石需求,但随着“金九”旺季预期逐步兑现,钢厂补库需求有望边际释放,港口库存持续去化,叠加海运费持续高位运行,对矿价形成较强底部支撑,整体下行空间有限。预计今日铁矿石市场延续震荡整理格局。
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。